Crédit d’impôt pour le soutien scolaire hors domicile : la réponse est non, sauf cas très encadré
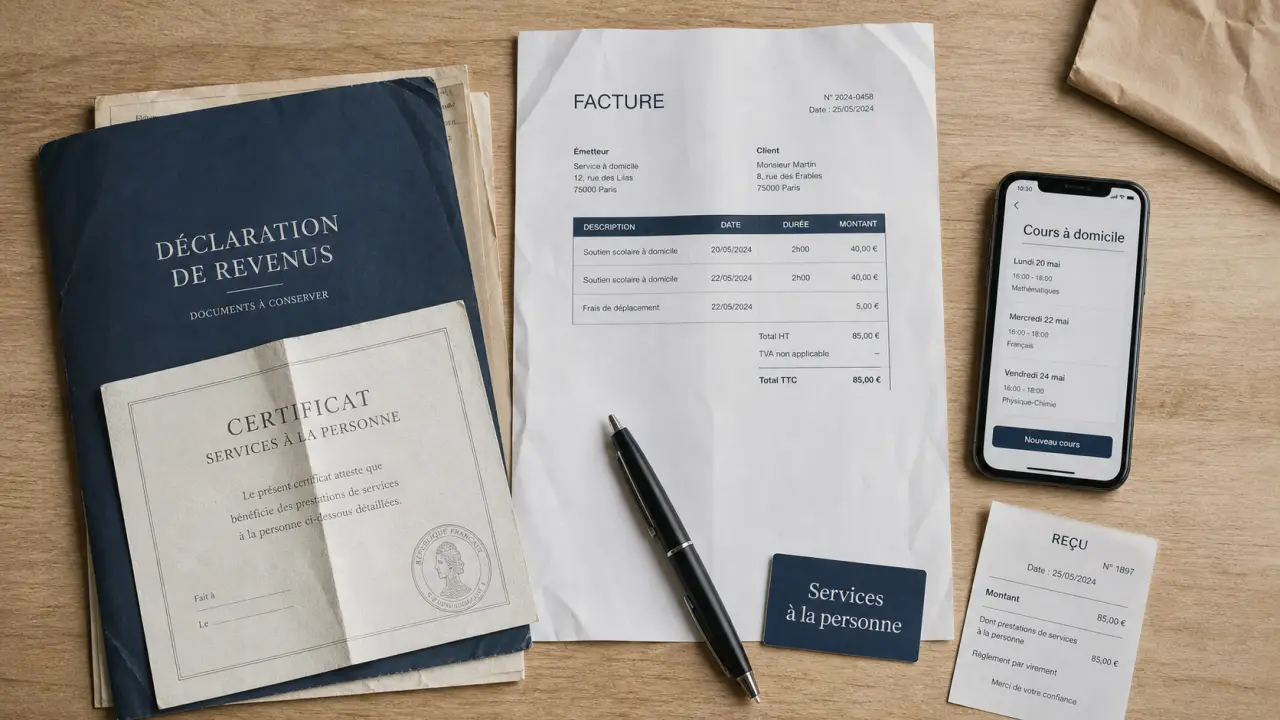
Pour le soutien scolaire, le lieu du cours change tout. En pratique, le crédit d’impôt vise les prestations réalisées au domicile du contribuable, dans sa résidence principale ou secondaire. Un cours donné dans un centre, une agence, une bibliothèque, un établissement recevant du public ou chez l’enseignant est donc, sauf cas très encadré, exclu du dispositif.
La confusion vient du fait que le soutien scolaire peut entrer dans les services à la personne, mais seulement si les conditions sont réunies. Avant de déclarer une dépense, il faut vérifier le lieu de réalisation, le statut du prestataire et les justificatifs fournis. C’est ce trio qui sécurise l’avantage fiscal.
La règle de base : le soutien scolaire éligible se fait au domicile
Le crédit d’impôt pour l’emploi d’un salarié à domicile permet de récupérer 50 % de certaines dépenses de services à la personne, dans la limite des plafonds applicables. Le soutien scolaire peut en faire partie lorsqu’il s’agit de cours particuliers dispensés au domicile du foyer fiscal.
Le domicile s’entend généralement comme la résidence principale ou la résidence secondaire du contribuable. Un professeur qui vient chez l’élève pour l’aider en mathématiques, en français, en anglais ou dans une autre matière scolaire entre donc dans le cadre du dispositif, à condition que la prestation soit déclarée et conforme.
Pourquoi le hors domicile pose problème
Le crédit d’impôt est lié à l’idée d’un service rendu à la personne au domicile. Dès que le cours est déplacé dans un local tiers, la prestation change de nature aux yeux du dispositif fiscal. Même si le contenu du cours reste identique, l’administration regarde aussi le lieu et le cadre juridique de l’intervention.
Une réponse ministérielle du 17 octobre 2023, no 5781, a confirmé cette lecture restrictive pour le soutien scolaire hors du domicile. La réponse est défavorable : le simple fait que le cours soit utile à l’enfant ou assuré par un professionnel ne suffit pas à ouvrir droit au crédit d’impôt.
L’exception à manier avec prudence : l’offre globale
Le droit des services à la personne prévoit des cas où certaines prestations réalisées en dehors du domicile peuvent être prises en compte lorsqu’elles sont comprises dans une offre globale de services à la personne. Cette notion ne doit pas être lue comme une autorisation générale pour le soutien scolaire en centre. Elle vise des situations encadrées, où la prestation extérieure reste l’accessoire d’un ensemble de services rendus au domicile.
Pour un parent, la bonne méthode consiste à ne jamais présumer l’éligibilité d’un cours hors domicile. Si un organisme affirme que la dépense ouvre droit au crédit d’impôt malgré un cours en local, il faut demander une explication écrite, le fondement du dispositif et les justificatifs fiscaux correspondants. Sans cela, la déclaration devient fragile.
Ce qui est exclu : centre, cours en ligne, particulier non déclaré
Les exclusions les plus fréquentes concernent des situations courantes dans l’organisation familiale : cours collectifs en centre, accompagnement scolaire à distance, professeur trouvé via une annonce ou plateforme qui se limite à mettre en relation. Dans ces cas, l’avantage fiscal peut disparaître, même si le tarif affiché laisse penser le contraire.
| Situation | Éligibilité probable | Point à vérifier |
|---|---|---|
| Cours particulier au domicile avec organisme déclaré | Oui, si les conditions sont respectées | Attestation fiscale et déclaration services à la personne |
| Cours chez l’enseignant | Non en principe | Lieu réel de la prestation |
| Cours dans un centre ou une agence | Non en principe | Présence d’un établissement recevant du public |
| Cours en ligne | Non dans les pratiques clairement exclues par les acteurs du secteur | Absence d’intervention au domicile |
| Plateforme de mise en relation | Variable, souvent plus complexe | Qui emploie, facture et déclare réellement la prestation |
| Cours non déclaré | Non | Absence de justificatif fiscal |
La logique est simple : si la prestation n’entre pas dans le cadre des services à la personne, le crédit d’impôt n’a pas vocation à s’appliquer. Un cours peut être très utile sur le plan scolaire et rester exclu sur le plan fiscal.
Les cours en ligne ne remplacent pas le domicile fiscal
Un cours en visioconférence peut être efficace pédagogiquement, mais il ne répond pas à la condition centrale du service rendu au domicile par un intervenant. Dans les contenus professionnels du secteur, les cours en ligne sont explicitement présentés comme non éligibles au crédit d’impôt. Il faut donc distinguer l’intérêt éducatif du cours et son traitement fiscal.
Cette distinction évite bien des erreurs. Un parent peut choisir la formule la plus souple pour l’emploi du temps, mais cette souplesse ne crée pas, à elle seule, un droit au crédit d’impôt. Le cadre fiscal suit la réalité matérielle du cours.
Le cours “au black” supprime toute sécurité
Lorsque le professeur est payé sans déclaration, il n’y a pas de base fiscale exploitable : pas d’attestation, pas de récépissé de déclaration, pas de traçabilité conforme. Le risque n’est pas seulement de perdre le crédit d’impôt. C’est aussi de déclarer une dépense qui ne peut pas être justifiée en cas de contrôle.
Le prix facial peut sembler plus bas, mais il retire la sécurité administrative recherchée par beaucoup de familles. En pratique, une économie immédiate peut coûter plus cher si la dépense n’est pas recevable fiscalement.
Plafonds, taux et avance immédiate : ce que le dispositif peut vraiment changer
Le crédit d’impôt représente 50 % des dépenses éligibles, dans la limite d’un plafond annuel généralement fixé à 12 000 euros. Ce plafond peut être majoré de 1 500 euros par enfant à charge ou membre du foyer âgé de plus de 65 ans, sans dépasser 15 000 euros dans les cas ordinaires de majoration. Certaines situations particulières, notamment liées au handicap ou à l’invalidité, peuvent porter le plafond à 20 000 euros.
Exemple simple : si une famille engage 3 500 euros de cours particuliers à domicile éligibles sur l’année, le crédit d’impôt théorique correspondant est de 1 750 euros. Si elle engage 1 750 euros, l’avantage fiscal atteint 875 euros. Ces montants restent soumis aux plafonds et aux conditions de conformité.
L’avance immédiate réduit l’effort de trésorerie
Depuis 2022, l’avance immédiate du crédit d’impôt permet, lorsque le prestataire la propose et que les conditions sont remplies, de ne payer que le reste à charge après prise en compte de l’avantage fiscal. Au lieu d’attendre la déclaration annuelle puis la restitution, la famille bénéficie de l’effet du crédit d’impôt dès la facturation.
Ce mécanisme ne rend pas une prestation éligible par magie. Il simplifie seulement le paiement des prestations qui entrent déjà dans le cadre légal. Si le cours est hors domicile ou non déclaré, l’avance immédiate ne peut pas servir de solution de contournement.
Le gain fiscal ne remplace pas la vérification préalable
Le taux de 50 % peut donner l’impression d’un avantage automatique. Ce n’est pas le cas. Pour profiter réellement du dispositif, il faut d’abord que la prestation entre dans le champ des services à la personne, puis que les plafonds soient respectés, enfin que les pièces soient cohérentes avec la déclaration.
Dans les faits, c’est souvent la vérification en amont qui évite les déceptions au moment de remplir la déclaration. Un cours correctement cadré donne un avantage fiscal lisible. Un cours mal positionné devient vite source d’incertitude.
Organisme déclaré, enseignant indépendant ou plateforme : la responsabilité n’est pas la même
Tous les modèles de soutien scolaire ne placent pas la famille dans la même position administrative. Avec un organisme déclaré services à la personne, le cadre est souvent plus lisible : l’organisme facture, déclare l’activité, fournit l’attestation fiscale et encadre la prestation. Cela ne dispense pas de vérifier, mais cela réduit les zones d’incertitude.
Avec un enseignant indépendant, il faut s’assurer qu’il dispose bien du récépissé de déclaration services à la personne si la famille souhaite bénéficier du crédit d’impôt. Sans ce récépissé, l’avantage fiscal peut être refusé, même si le cours a lieu au domicile.
La plateforme n’est pas toujours le prestataire
Une plateforme peut être un organisme de services à la personne, mais elle peut aussi se limiter à mettre en relation une famille et un professeur. Dans ce second cas, la responsabilité de la conformité fiscale peut se déplacer vers l’enseignant ou vers le foyer qui l’emploie. Il faut donc identifier qui facture, qui encaisse, qui déclare et qui fournit l’attestation fiscale.
Avant de réserver, une question simple évite beaucoup d’ambiguïtés : qui sera juridiquement le prestataire déclaré de services à la personne ? Si la réponse est floue, si l’attestation fiscale n’est pas clairement prévue ou si le lieu réel du cours n’est pas le domicile, mieux vaut considérer l’éligibilité comme incertaine.
Cette vigilance est utile, car une plateforme peut donner une impression de simplicité sans garantir, à elle seule, le bon montage fiscal. Pour la famille, le point décisif reste la conformité de la prestation, pas la seule facilité de réservation.
La checklist avant de déclarer des cours de soutien scolaire
Pour sécuriser sa déclaration, il est utile de contrôler quelques points avant le premier cours, et non au moment de remplir la déclaration d’impôt. Une dépense mal cadrée dès le départ est difficile à régulariser ensuite.
- Le cours a-t-il lieu au domicile de l’élève, dans la résidence principale ou secondaire du foyer fiscal ?
- Le prestataire est-il déclaré au titre des services à la personne ?
- Un récépissé de déclaration peut-il être fourni ou consulté ?
- La facture mentionne-t-elle clairement la nature de la prestation et le bénéficiaire ?
- Une attestation fiscale annuelle est-elle prévue ?
- Le paiement est-il traçable et conforme ?
- Le prestataire propose-t-il l’avance immédiate via le circuit adapté, notamment avec l’Urssaf lorsque c’est applicable ?
Un bon réflexe consiste à raisonner dans le bon ordre. D’abord le lieu, ensuite le statut du prestataire, puis la facturation, enfin la déclaration. Si l’on inverse ces étapes, on découvre parfois trop tard que le mécanisme ne s’enclenche pas. Cette logique aide à éviter l’erreur classique : choisir un cours pour son prix ou sa proximité, puis chercher après coup à le faire entrer dans le crédit d’impôt.
En résumé, le soutien scolaire hors domicile n’ouvre généralement pas droit au crédit d’impôt. Pour bénéficier du taux de 50 %, il faut privilégier des cours particuliers réalisés au domicile, encadrés par un organisme ou un intervenant déclaré, avec des justificatifs fiscaux solides. C’est cette combinaison, plus que la seule qualité pédagogique du cours, qui sécurise réellement l’avantage fiscal.

- Cercle trigonométrique cos sin : lire les valeurs d’un angle sans réciter le tableau par cœur - 15 septembre 2026
- Jeux éducatifs CE1 : des activités en ligne et à imprimer pour progresser sans stress - 14 septembre 2026
- Cours en ligne gratuits de l’UNICEF en 2025 : Agora vérifie l’accès, la langue et le certificat - 13 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Calculer la surface d’un disque : formule, méthode et erreurs à éviter
 3 à 7 jours de repos, puis des devoirs courts : le bon rythme pendant les vacances
 Écrit du bac de français : dissertation, commentaire ou contraction, comment choisir en 4 heures ?
 CDI au collège : lieu de lecture, de recherche ou vraie salle de formation ?