Déclarer des cours particuliers : le régime fiscal dépend de votre statut
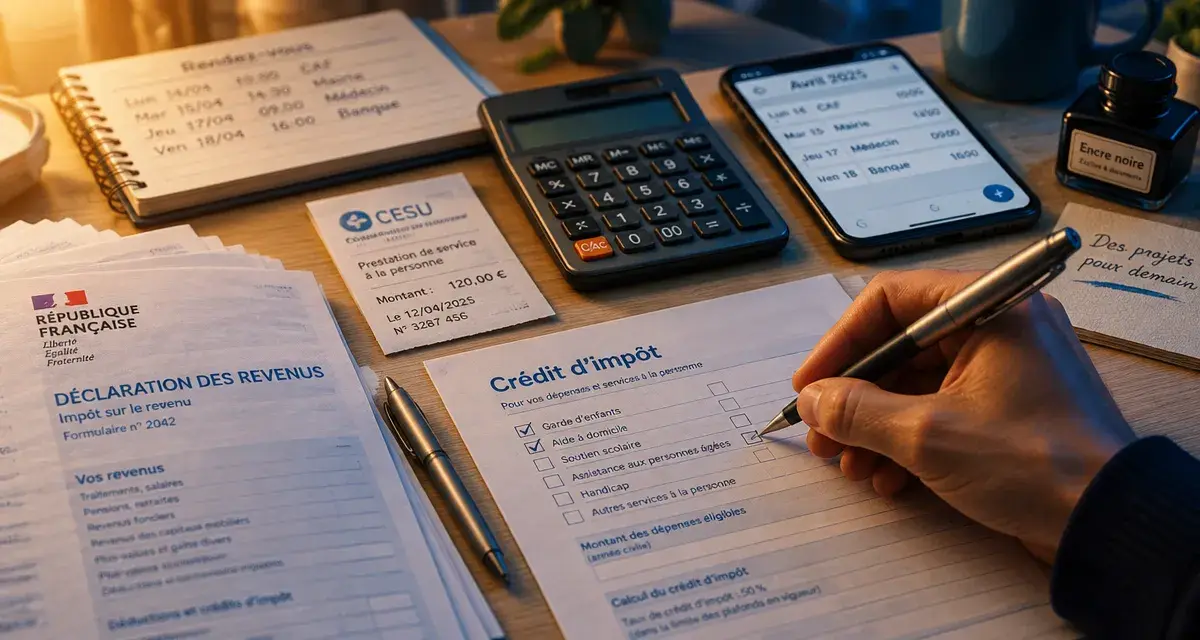
Donner des cours rémunérés, même ponctuellement, génère des revenus à déclarer. La démarche varie selon que vous êtes salarié d’un organisme, employé directement par une famille via le CESU ou indépendant. De son côté, le parent qui paie des cours à domicile suit une procédure différente pour demander un crédit d’impôt. La première règle consiste donc à distinguer les revenus du professeur des dépenses de la famille.
Identifier votre rôle avant de remplir la déclaration
Le soutien scolaire, les cours de langue, de musique, de danse, de dessin, de sport ou de yoga sont concernés dès lors qu’ils sont rémunérés. La matière enseignée compte moins que le cadre dans lequel le cours est payé. Un étudiant, un retraité ou un enseignant déjà salarié doit aussi déclarer les sommes perçues selon son statut.
| Votre situation | Nature des sommes reçues ou versées | Déclaration principale |
|---|---|---|
| Professeur salarié d’un organisme | Salaire | Traitements et salaires |
| Professeur employé par une famille via le CESU | Salaire déclaré par le particulier employeur | Traitements et salaires |
| Professeur indépendant ou micro-entrepreneur | Recettes professionnelles | BNC et déclaration 2042-C-PRO |
| Parent employeur ou client à domicile | Dépense d’emploi à domicile | Crédit d’impôt, sous conditions |
Cette distinction évite une erreur fréquente : un salaire n’est pas un chiffre d’affaires. Le salarié déclare le montant communiqué par son employeur. L’indépendant suit ses recettes, ses éventuelles charges et ses obligations sociales. Le parent, lui, ne déclare pas le revenu du professeur : il indique les dépenses engagées pour l’emploi à domicile.
Professeur salarié ou rémunéré en CESU : déclarer comme un salaire
Salariat par un organisme de cours
Si un organisme vous embauche pour dispenser des cours, votre rémunération relève des traitements et salaires. Les montants sont généralement préremplis sur la déclaration de revenus. Vérifiez-les à partir de vos bulletins de paie et de votre récapitulatif annuel. Les cases 1AJ et 1BJ correspondent habituellement aux salaires déclarés par chacun des membres du foyer fiscal.
Le salariat simplifie la gestion : l’employeur calcule et verse les cotisations sociales. Ces cotisations contribuent notamment à votre protection sociale et, selon votre situation, à vos droits à la retraite, à l’assurance maladie ou au chômage. Vous devez toutefois contrôler le préremplissage. Une information déjà inscrite ne vous dispense pas de vérifier et de corriger votre déclaration si nécessaire.
Emploi direct par une famille avec le CESU
Lorsqu’une famille vous emploie directement, le CESU permet de formaliser l’emploi et de déclarer les heures ainsi que la rémunération. La famille devient particulier employeur, tandis que le professeur reste salarié. Le CESU produit les éléments utiles à la déclaration et évite que le paiement en espèces ou par virement soit considéré comme une activité non déclarée.
Conservez les attestations CESU, les relevés de paiement et les traces des heures effectuées. Un tableau indiquant la date, l’adresse, la durée du cours, le montant brut et le mode de règlement facilite le suivi. Les écarts entre le planning, les virements et le montant annuel déclaré peuvent compliquer une demande de justificatifs. Un relevé régulier permet de les repérer avant la déclaration.
Indépendant : micro-BNC ou déclaration contrôlée pour vos recettes
Un professeur qui exerce en son nom, avec un SIRET ou sous le régime de la micro-entreprise, déclare en principe ses revenus dans la catégorie des bénéfices non commerciaux (BNC). Il doit également respecter les formalités sociales liées à son activité. La déclaration fiscale annuelle ne remplace pas les déclarations et cotisations sociales périodiques.
Le micro-BNC : une solution simple si vos frais restent limités
Dans le corpus considéré, le régime micro-BNC s’applique aux recettes annuelles inférieures à 83 600 €. Il repose sur les recettes brutes encaissées. L’administration applique un abattement forfaitaire de 34 %, avec un minimum de 305 €, pour tenir compte des dépenses professionnelles. Vous ne déduisez donc pas séparément votre ordinateur, vos déplacements, vos livres ou votre matériel pédagogique.
La déclaration passe par la déclaration complémentaire 2042-C-PRO. Indiquez les recettes réellement encaissées sur la période concernée, et non les factures émises mais encore impayées. Conservez vos factures, votre livre de recettes, vos relevés bancaires et les informations transmises par les plateformes de mise en relation. Certaines plateformes communiquent des données à l’administration lorsque les seuils applicables sont atteints, mais cette transmission ne remplace pas votre propre déclaration.
La déclaration contrôlée : utile quand les charges sont élevées
Au-delà du seuil indiqué, ou lorsque vos dépenses professionnelles réelles dépassent nettement l’abattement de 34 %, la déclaration contrôlée peut être plus adaptée. Elle permet de déduire les charges justifiées, comme la location d’une salle, les déplacements professionnels, le matériel, les assurances ou les frais de formation liés à l’activité.
En contrepartie, la comptabilité est plus exigeante. Vous devez conserver les justificatifs et suivre précisément les recettes et les dépenses professionnelles. L’option ou le retour au micro-BNC obéit à des délais précis, avec notamment une échéance au 1er février mentionnée pour certaines démarches. Vérifiez les règles applicables à votre année de déclaration avant de choisir ou de modifier votre régime.
Parent ou client : déclarer les cours à domicile pour le crédit d’impôt
Les cours particuliers peuvent ouvrir droit à un crédit d’impôt de 50 % lorsqu’ils sont dispensés au domicile et entrent dans le cadre des services à la personne. Le dispositif concerne l’emploi direct déclaré, notamment via le CESU, ainsi que le recours à un organisme prestataire ou mandataire habilité. Un cours à distance, dans les locaux du professeur ou dans une salle extérieure ne remplit pas automatiquement cette condition.
Le plafond annuel de dépenses indiqué est de 12 000 €, avec des majorations pouvant porter ce plafond à 15 000 €, à 18 000 € dans certains cas de première année ou à 20 000 € en présence d’une personne invalide ou assimilée. Dans le cadre du plafond de base, le crédit d’impôt maximal annoncé atteint 6 000 €. Les règles et les plafonds peuvent évoluer : vérifiez les rubriques affichées au moment de votre déclaration.
- Reportez les dépenses éligibles dans la case 7DB.
- Indiquez en case 7DR les aides reçues, notamment les CESU préfinancés, pour ne déclarer que la dépense réellement supportée.
- Conservez l’attestation fiscale annuelle de l’organisme ou les justificatifs CESU.
- Vérifiez que le montant payé au professeur correspond bien à la dépense ouvrant droit à l’avantage fiscal.
Avec l’Avance immédiate de l’Urssaf, lorsqu’elle est proposée et activée, la famille ne règle que la part restant à sa charge au moment de la facturation. Sans ce dispositif, le crédit d’impôt est pris en compte ultérieurement. Le corpus mentionne un acompte de 60 % versé le 15 janvier et un solde à partir de juillet.
Éviter le travail dissimulé et sécuriser chaque paiement
Accepter un règlement non déclaré expose le professeur comme la famille à un risque de travail dissimulé, de rappel fiscal et de cotisations sociales. Cette situation prive aussi l’enseignant de droits sociaux liés à son activité. Un paiement en espèces n’est pas interdit en soi, mais il doit correspondre à une activité déclarée et laisser une preuve cohérente : reçu, facture pour l’indépendant ou déclaration CESU pour le salarié.
Avant la déclaration annuelle, réunissez les documents utiles :
- bulletins de paie, attestations CESU ou récapitulatifs fournis par l’organisme ;
- livre de recettes, factures et justificatifs de charges pour l’indépendant ;
- attestation fiscale et détail des aides pour la famille ;
- relevés bancaires permettant de rapprocher les sommes encaissées ou réglées.
Déclarer des cours particuliers devient plus simple dès que le statut est identifié. Le salariat et le CESU conduisent à la catégorie des salaires. L’activité indépendante relève des BNC et de la 2042-C-PRO. Les dépenses de cours à domicile relèvent, sous conditions, du crédit d’impôt du client. Cette séparation protège chaque partie et rend les démarches plus lisibles.
Partager cet article
Articles qui pourraient vous intéresser :
 Certificat de radiation scolaire : l’exeat, les démarches et les recours pour éviter un blocage d’inscription
 Coaching orientation scolaire à Reyrieux : Parcoursup, spécialités et plan d’action concret
 Exercices corrigés sur le cercle en 6e PDF : vocabulaire, compas et programmes de construction
 Matières au lycée : 3 spécialités en première, 2 en terminale, et un choix à préparer